Impostos sobre a Renda de Aluguel de Flats no Pool — O Que Sobra Depois do Leão
Você calculou o ROI (Semana 27), comparou com o CDI e verificou a legalidade do empreendimento (Semana 26). Falta a última peça do quebra-cabeça: o imposto. E aqui mora uma surpresa para muitos investidores: a renda de um flat no pool não é tributada exatamente como um aluguel tradicional. A estrutura do empreendimento — locação direta, renda garantida de administradora ou pool via SCP — define que imposto incide e como ele é recolhido.
Nota de método: este artigo explica a mecânica geral e aponta as fontes oficiais. Os valores de faixas e alíquotas mudam com frequência — confira sempre a tabela vigente no site da Receita Federal (gov.br/receitafederal) e leve o seu caso concreto a um contador com registro ativo no CRC. Não substitui aconselhamento tributário individualizado.
🧩 1. Por Que "Aluguel de Flat no Pool" é um Caso Especial
No aluguel residencial clássico, o locatário (pessoa física) paga direto ao locador — e o imposto é simples: carnê-leão mensal.
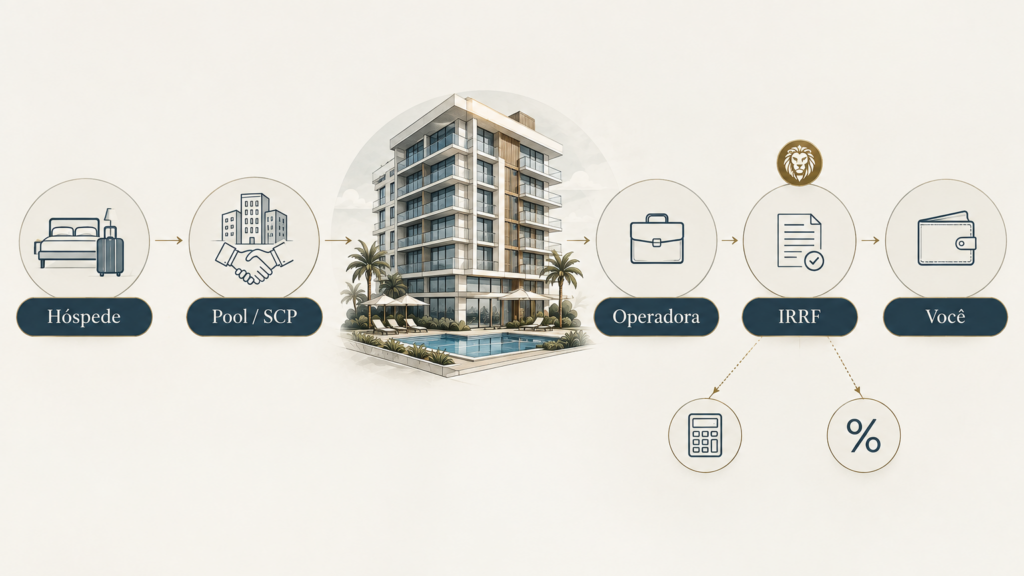
No flat no pool, a cadeia é outra: o hóspede paga à operadora (pessoa jurídica), e a operadora distribui o resultado ao investidor. Isso muda a natureza do rendimento: ele deixa de ser um "aluguel" direto e vira um rendimento pago por pessoa jurídica — ou uma participação em sociedade. E cada caminho tem tributação própria.
🛣️ 2. Os Três Caminhos e a Tributação de Cada Um
a) Locação tradicional — você aluga o flat diretamente a um inquilino. Tributação de aluguel clássico: carnê-leão mensal (se o inquilino for pessoa física) e declaração anual.
b) Renda contratual do pool — a administradora te paga um valor por mês, independentemente da ocupação. Aqui o rendimento vem de pessoa jurídica: incide IRRF na fonte, retido pela operadora pela tabela progressiva mensal. Você recebe o líquido, e a retenção é compensada na declaração anual.
c) Participação em SCP — a estrutura mais comum em pools hoteleiros (que vimos na Semana 26). Você é sócio oculto e recebe os resultados apurados. A distribuição tem regras próprias: a Receita tende a tratar a parcela distribuída ao sócio oculto pessoa física como rendimento tributável na mão do investidor (regras de fonte pagadora ou carnê-leão), com nuances que merecem análise especializada. É aqui que moram as dúvidas mais frequentes — e onde não se aceita "renda isenta por conta própria".
💸 3. IRRF e Carnê-Leão: O Imposto do Mês
- IRRF: quando a operadora (PJ) paga, ela retém o imposto e informa à Receita. Você recebe o líquido e não precisa recolher carnê-leão pelo mesmo valor no mês.
- Carnê-leão: quando o rendimento chega direto a você (pessoa física ou fonte do exterior), o recolhimento é mensal, no mês do recebimento, pelo programa Carnê-Leão no e-CAC.
- A tabela é progressiva mensal: quanto maior a renda, maior a parcela tributada. A alíquota marginal máxima histórica é 27,5% — confira os limites vigentes na tabela da Receita.
- O IRRF retido não é imposto perdido: ele entra como pagamento antecipado e é compensado no ajuste anual, evitando bitributação.
📋 4. A Declaração Anual de Ajuste
- Ficha correta: "Rendimentos Recebidos de Pessoa Jurídica" (quando houve IRRF) ou "Rendimentos Sujeitos ao Carnê-Leão" (quando o recolhimento foi mensal).
- Bens e Direitos: declare o flat todo ano, pelo valor de aquisição (código 12 para apartamento). Reformas que agregam valor podem atualizar o custo — com comprovantes.
- Deduções: algumas despesas diretamente ligadas ao rendimento (como IPTU pago pelo locador e despesas comprovadas de cobrança/locação) podem reduzir a base no carnê-leão — mas as regras são específicas. Não deduza "de cabeça": consulte um contador para usar apenas o que a Receita aceita.
- Ajuste final: se a retenção mensal ficou acima ou abaixo do devido no ano, a diferença volta como restituição ou é paga como imposto complementar.
🏢 5. Flat no CPF ou na CNPJ?
- CPF: mais simples, tributação progressiva, sem obrigações contábeis mensais. É o caminho adequado para a maioria dos investidores com um ou dois flats.
- CNPJ: só compensa em cenários específicos — muitos flats, planejamento sucessório ou desejo de deduzir despesas gerais como operação hoteleira. Exige contabilidade, alvarás e obrigações acessórias, e pode até aumentar a carga (PIS, COFINS) se mal desenhado.
- Regra prática: comece no CPF; migre para pessoa jurídica somente com estudo de viabilidade fiscal feito por profissional.
⚠️ 6. Cuidados Que Evitam Dor de Cabeça
- Aluguel entre familiares também é tributável — afeto não isenta imposto.
- Juros de financiamento: para pessoa física, os juros do financiamento do imóvel não são dedutíveis da renda de aluguel (regra geral) — não confunda com a lógica de despesa operacional de uma empresa.
- Imposto em atraso: multa de mora + juros Selic — o atraso custa mais que o imposto em si.
- Malha fina: a operadora informa à Receita tudo o que pagou a você. Se o rendimento não aparecer na sua declaração, o cruzamento automático te encontra — declarar completo é mais simples que justificar omissão.
- SCP exige diligência: peça ao operador os documentos que descrevem a estrutura e o tratamento fiscal adotado, e leve a um contador especializado antes de confiar em promessas de "renda isenta".
✅ 7. Checklist Fiscal do Investidor em Flats no Pool
- Sei exatamente quem me paga (pessoa física ou jurídica, qual CNPJ)?
- Sei se há IRRF retido ou se preciso recolher carnê-leão no mês?
- Declaro o flat em Bens e Direitos todos os anos?
- Declaro o rendimento na ficha correta (PJ ou carnê-leão)?
- Guardo todos os comprovantes (extratos, informes, DARFs)?
- Tenho um contador que entende de pool hoteleiro?
Resumindo
- A tributação depende da estrutura: locação direta (carnê-leão), renda da operadora (IRRF na fonte) ou participação em SCP (regras específicas).
- Não há bitributação: o imposto retido na fonte é compensado na declaração anual; o que você recolheu volta como ajuste.
- Declare todos os anos: o flat em Bens e Direitos e o rendimento na ficha correta — a operadora informa os valores à Receita.
- SCP e alíquotas têm particularidades: confira sempre a tabela vigente na Receita Federal (gov.br/receitafederal) e consulte um contador com registro no CRC.